
7 Kesalahan Keuangan yang Sering Dilakukan UMKM
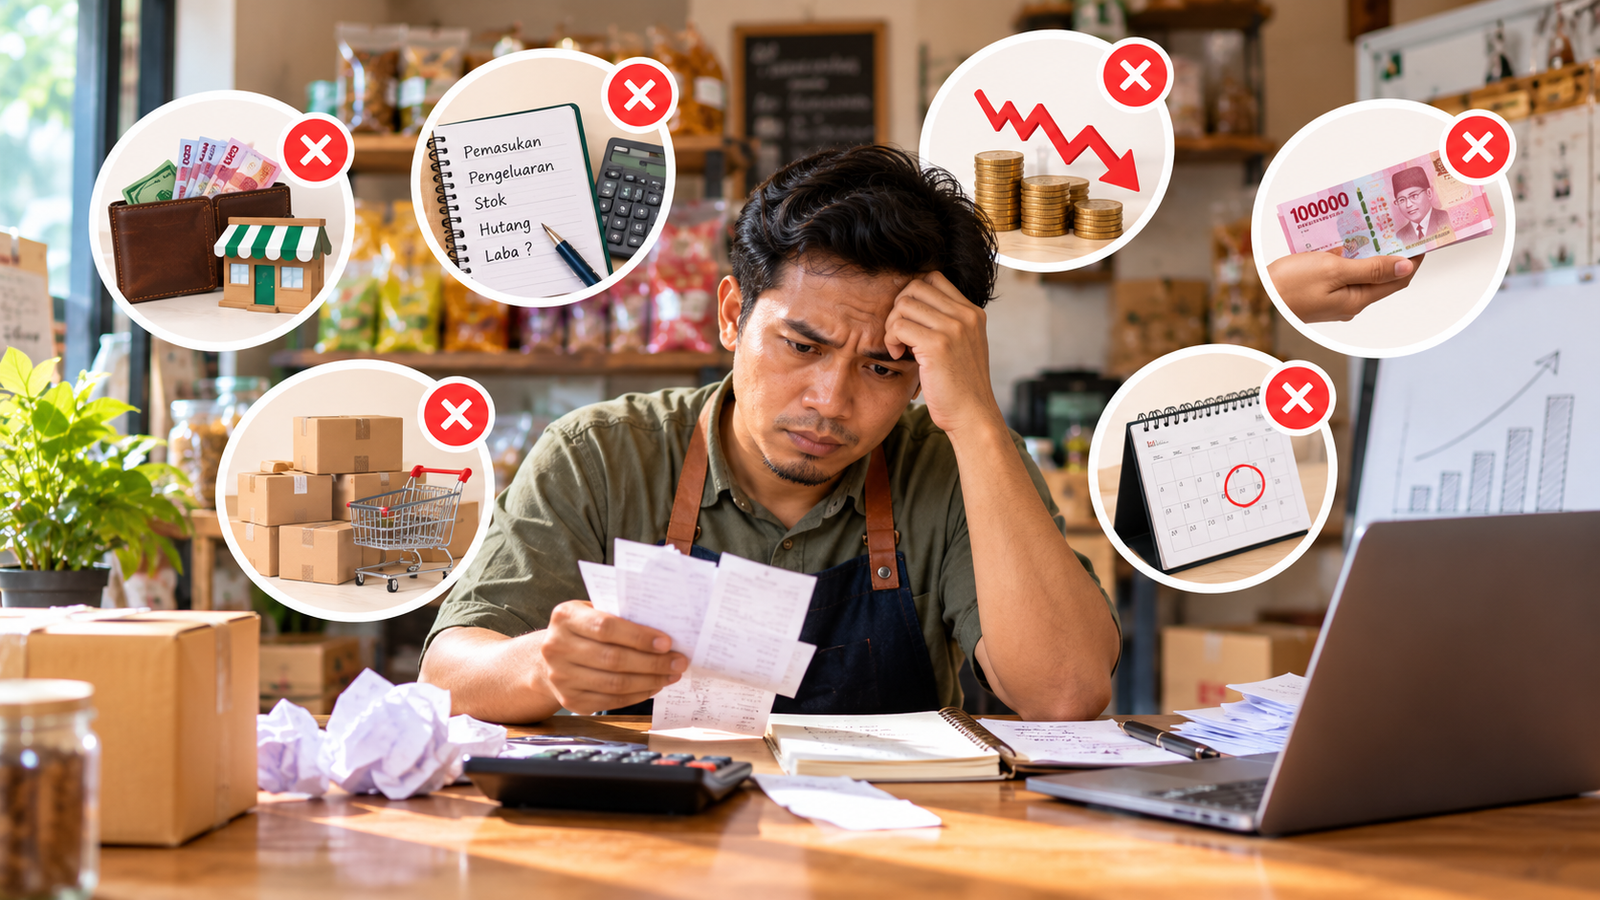
Memiliki usaha sendiri merupakan salah satu jalan untuk membangun kemandirian ekonomi. Namun, tidak sedikit pelaku UMKM yang mengalami kesulitan meskipun produknya laku dan pelanggannya terus bertambah.
Salah satu penyebabnya adalah pengelolaan keuangan yang belum tertata.
Usaha yang ramai belum tentu menghasilkan keuntungan yang sehat. Tanpa pencatatan dan perencanaan yang baik, pemilik usaha bisa kesulitan mengetahui jumlah keuntungan, kebutuhan modal, dan kemampuan membayar kewajiban.
Berikut tujuh kesalahan keuangan yang perlu dihindari oleh pelaku UMKM.
1. Mencampur Uang Pribadi dan Uang Usaha
Kesalahan ini sangat umum terjadi pada usaha kecil.
Uang hasil penjualan digunakan untuk belanja rumah tangga, sedangkan kebutuhan usaha dibayar menggunakan uang pribadi. Akibatnya, pemilik usaha kesulitan mengetahui kondisi keuangan bisnis yang sebenarnya.
Cara mengatasinya
Pisahkan pencatatan uang pribadi dan usaha. Jika memungkinkan, gunakan rekening atau dompet digital yang berbeda.
Tetapkan pula jumlah pengambilan pribadi secara terencana.
Contoh:
Penjualan hari ini sebesar Rp1.000.000 bukan berarti seluruhnya merupakan uang yang boleh digunakan untuk kebutuhan pribadi. Dana tersebut masih harus memperhitungkan biaya barang, operasional, kewajiban, dan keuntungan.
2. Tidak Mencatat Pemasukan dan Pengeluaran
Sebagian pelaku UMKM mengandalkan ingatan untuk mengetahui transaksi harian.
Cara ini mungkin terasa mudah saat usaha masih kecil. Namun, semakin banyak transaksi, semakin sulit mengetahui ke mana uang digunakan.
Cara mengatasinya
Catat setiap transaksi, minimal meliputi:
- Tanggal transaksi.
- Keterangan pemasukan atau pengeluaran.
- Kategori transaksi.
- Nominal.
- Saldo akhir.
Pencatatan dapat dimulai menggunakan buku kas, spreadsheet, atau aplikasi pembukuan.
Yang terpenting bukan alatnya, melainkan konsistensi mencatat.
3. Menganggap Omzet sebagai Keuntungan
Omzet adalah nilai penjualan, sedangkan keuntungan diperoleh setelah biaya yang relevan diperhitungkan.
Misalnya, sebuah usaha mencatat penjualan sebesar Rp10 juta dalam satu bulan. Angka tersebut belum menunjukkan keuntungan yang sebenarnya.
Ilustrasi:
| Komponen | Nominal |
|---|---|
| Penjualan | Rp10.000.000 |
| Harga pokok barang | Rp6.000.000 |
| Biaya operasional | Rp2.000.000 |
| Keuntungan sebelum pajak dan biaya lain yang belum tercatat | Rp2.000.000 |
Dalam contoh ini, keuntungan sebelum pajak dan biaya lain yang belum tercatat adalah Rp2 juta, bukan Rp10 juta.
Cara mengatasinya
Buat laporan laba rugi sederhana setiap bulan. Hitung harga pokok, biaya operasional, dan pengeluaran lain secara memadai.
Dengan begitu, pemilik usaha dapat mengetahui apakah bisnis benar-benar menghasilkan keuntungan.
4. Tidak Memahami Arus Kas
Keuntungan dan arus kas adalah dua hal yang berbeda.
Usaha dapat mencatat penjualan secara kredit dan terlihat menghasilkan laba, tetapi uang tunai belum diterima. Pada saat yang sama, pemasok dan biaya operasional mungkin harus segera dibayar.
Kondisi ini dapat membuat usaha mengalami kesulitan likuiditas.
Cara mengatasinya
Buat proyeksi arus kas mingguan atau bulanan.
Catat kapan uang diperkirakan masuk dan kapan kewajiban harus dibayar.
Jika memberikan penjualan kredit, tetapkan batas kredit, tanggal jatuh tempo, serta prosedur penagihan yang jelas.
5. Menambah Modal Tanpa Perhitungan
Ketika penjualan meningkat, pelaku UMKM sering ingin segera memperbesar stok, membeli peralatan, atau membuka cabang.
Ekspansi memang dapat membantu pertumbuhan. Namun, menambah modal tanpa menghitung kebutuhan dan kemampuan pengembalian dapat meningkatkan risiko usaha.
Cara mengatasinya
Sebelum menambah modal, jawab beberapa pertanyaan:
- Untuk apa modal tersebut digunakan?
- Apakah kebutuhan modal bersifat sementara atau jangka panjang?
- Berapa tambahan penjualan yang realistis?
- Bagaimana dampaknya terhadap arus kas?
- Apa yang terjadi jika penjualan tidak sesuai target?
Pembiayaan sebaiknya digunakan untuk kebutuhan yang jelas dan memiliki dasar perhitungan yang masuk akal.
6. Tidak Memiliki Dana Cadangan Usaha
Usaha dapat menghadapi berbagai kondisi tidak terduga, seperti penurunan permintaan, kerusakan peralatan, keterlambatan pembayaran pelanggan, atau kenaikan harga bahan baku.
Tanpa dana cadangan, pemilik usaha mungkin terpaksa menggunakan uang kebutuhan keluarga atau mencari pembiayaan secara mendadak.
Cara mengatasinya
Sisihkan sebagian keuntungan untuk membentuk cadangan usaha secara bertahap.
Besarnya dana cadangan perlu disesuaikan dengan karakter bisnis, kestabilan pendapatan, dan kewajiban rutin.
Untuk usaha dengan pemasukan yang tidak menentu, cadangan operasional menjadi semakin penting.
7. Tidak Mengevaluasi Kinerja Keuangan
Pencatatan saja belum cukup jika tidak digunakan untuk mengambil keputusan.
Pelaku UMKM perlu memahami apakah penjualan meningkat, biaya membengkak, stok terlalu lama tersimpan, atau keuntungan justru menurun.
Cara mengatasinya
Evaluasi beberapa indikator setiap bulan:
| Indikator | Pertanyaan yang dijawab |
|---|---|
| Omzet | Apakah penjualan meningkat? |
| Margin keuntungan | Apakah keuntungan per produk memadai? |
| Arus kas | Apakah uang masuk cukup untuk membayar kewajiban? |
| Piutang | Apakah pelanggan membayar tepat waktu? |
| Persediaan | Apakah stok bergerak dengan baik? |
| Biaya operasional | Apakah biaya masih terkendali? |
Evaluasi sederhana yang dilakukan rutin dapat membantu pemilik usaha menemukan masalah sebelum menjadi lebih besar.
Apakah UMKM Perlu Pembiayaan Syariah?
Pembiayaan dapat menjadi salah satu pilihan untuk memenuhi kebutuhan modal kerja, pengadaan barang, atau pengembangan usaha.
Namun, pembiayaan bukan selalu solusi pertama untuk setiap masalah keuangan. Sebelum mengajukan pembiayaan, pelaku UMKM perlu memahami kebutuhan modal, kemampuan usaha, arus kas, dan kewajiban yang akan timbul.
Dalam layanan keuangan syariah, pilihan akad harus sesuai dengan tujuan dan struktur transaksi.
Sebagai contoh:
- Murabahah: dapat digunakan untuk transaksi jual beli barang dengan harga dan margin yang disepakati.
- Mudharabah: merupakan kerja sama usaha antara pemilik modal dan pengelola usaha dengan pembagian hasil sesuai nisbah yang disepakati.
- Ijarah: berkaitan dengan pemanfaatan barang atau jasa melalui akad sewa.
Ketersediaan produk dan persyaratan pembiayaan bergantung pada ketentuan lembaga penyedia.
Penutup
Keberhasilan UMKM tidak hanya ditentukan oleh banyaknya pelanggan, tetapi juga oleh kemampuan mengelola uang dengan baik.
Dengan memisahkan keuangan pribadi dan usaha, mencatat transaksi, memahami keuntungan, menjaga arus kas, serta merencanakan kebutuhan modal, pelaku UMKM dapat membangun fondasi bisnis yang lebih sehat.
Pengelolaan keuangan yang baik juga membantu pemilik usaha mengambil keputusan dengan lebih tenang dan terukur.
Ingin mengembangkan usaha dengan pengelolaan keuangan yang lebih terarah? Hubungi BMT MUM untuk berkonsultasi mengenai pilihan layanan simpanan dan pembiayaan syariah yang tersedia bagi anggota sesuai ketentuan yang berlaku.